


buddy UniCredit
4,39.20K Recensioni
Dettagli dell'app
- Versione
- 3.76.2
- Aggiornato il
- Licenza
- Free
- Download
- 1.000.000+
- Sviluppatore
- UniCredit S.p.A.
- Categorie
- Finanza
- Piattaforma
- Android, iOS
Screenshot
 Analisi di AppCompare
Quando devo controllare un movimento o capire a chi rivolgermi per una questione bancaria, preferisco partire dallo smartphone invece di cercare subito una filiale. buddy UniCredit è pensata proprio per affiancare la gestione quotidiana del rapporto con UniCredit: è un’app finanziaria sviluppata da UniCredit S.p.A., gratuita e adatta a un pubblico molto ampio. Nella mia valutazione, il suo valore sta soprattutto nel riunire il contatto digitale con la banca e l’accesso alle attività che si possono svolgere dall’app, senza pretendere che ogni esigenza possa essere risolta con pochi tocchi.
Dal bisogno quotidiano al controllo della situazione
Prima di aprire l’app, trovo utile chiarire che cosa voglio ottenere: verificare un’informazione, orientarmi tra i passaggi disponibili o preparare una domanda da rivolgere alla banca. Questa distinzione evita di confondere un controllo veloce con una decisione da prendere con calma e mi aiuta a capire quando il percorso digitale basta davvero. Da qui si può passare a un metodo concreto, senza affidarsi alla fretta.
Quando conviene aprirla
Immagina una situazione comune: sei fuori casa, hai appena fatto un acquisto e vuoi verificare che l’operazione sia stata registrata correttamente. Oppure ti accorgi che una spesa è più alta del previsto e vuoi ricostruire cosa è successo prima di chiamare qualcuno. In questi casi, avere il canale bancario sul telefono rende più facile iniziare dal controllo, anziché rimandare la verifica a quando torni al computer o puoi passare in filiale.
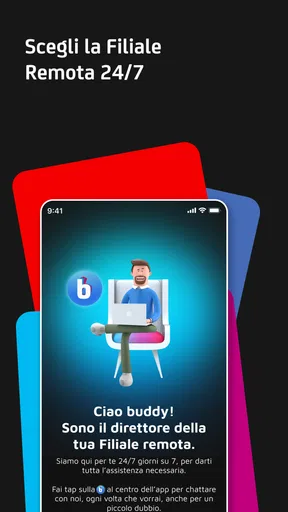
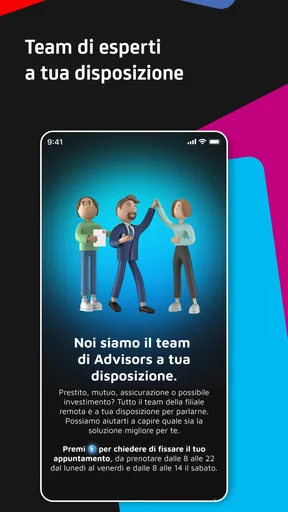
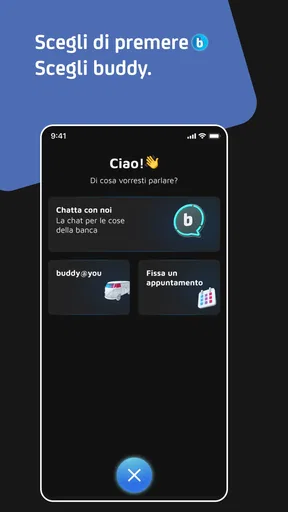
Il punto importante è distinguere tra due obiettivi. Per un’operazione semplice o un controllo veloce, un’app bancaria può essere la strada più pratica; per un dubbio che richiede spiegazioni, la possibilità di rivolgersi alla banca diventa altrettanto rilevante. La formula di buddy UniCredit mette insieme questi due momenti: lo smartphone come primo passaggio e la consulenza come possibile passaggio successivo, con un servizio dichiarato disponibile dal lunedì al sabato.
Questo approccio è utile soprattutto se il telefono è già il tuo strumento abituale per tenere d’occhio le spese. Non devi trattare ogni anomalia come un’emergenza né cercare subito il canale giusto: puoi prima raccogliere gli elementi, chiarirti le idee e poi decidere se basta ciò che trovi nell’app o se è meglio chiedere supporto. È un modo più ordinato di affrontare piccoli dubbi finanziari, purché tu sappia che una consulenza non equivale a una risposta automatica disponibile in qualsiasi momento.
Un percorso pratico, senza saltare i controlli
Io userei l’app seguendo una sequenza semplice. Per prima cosa la aprirei con un obiettivo preciso: controllare un movimento, orientarmi nella gestione del conto o preparare una domanda per la banca. Avere già in mente il motivo della visita aiuta a non confondere la consultazione con una decisione finanziaria. Se il dubbio riguarda una spesa, per esempio, conviene partire dai dettagli che l’app rende accessibili e confrontarli con ciò che ricordi, prima di trarre conclusioni.
Il passaggio successivo è separare ciò che è immediato da ciò che richiede contesto. Un controllo rapido può chiudersi sul telefono; una situazione meno chiara, invece, merita una richiesta formulata con precisione. Un consiglio concreto è annotare in anticipo la data o l’importo che ti lascia perplesso e spiegare cosa hai già verificato. Non è una funzione speciale dell’app: è un’abitudine che rende più efficace il passaggio dalla consultazione personale alla conversazione con un consulente.
Da leggere prima di scegliere

Canva accelera la creatività senza decidere al posto tuo

Google Traduttore porta la lingua fuori dalla casella di testo

SHEIN sul telefono: come l’app trasforma la navigazione in acquisto

Google Drive sul telefono: meno attese, più lavoro in movimento

WhatsApp Messenger, la scelta della settimana per restare in contatto

Google Chrome, ritrovare pagine e riprendere la lettura senza attrito
La stessa logica torna utile quando devi pianificare una spesa. Prima controlli la situazione, poi individui il punto da chiarire e solo dopo chiedi indicazioni, se servono. Così eviti di usare la consulenza per domande a cui puoi rispondere da solo e, al tempo stesso, non confondi una schermata informativa con un parere personalizzato. La scelta più sensata è usare l’app per arrivare alla conversazione preparato, non per sostituire ogni confronto con la banca.
Il passaggio dall’app alla consulenza
La presenza di un canale digitale e di un servizio di consulenza è uno degli aspetti distintivi dell’esperienza. Nelle app bancarie più essenziali, l’utente si aspetta soprattutto di gestire autonomamente le operazioni; qui il percorso può proseguire verso un contatto con la banca quando il caso non è altrettanto semplice. Per chi preferisce parlare con qualcuno prima di prendere una decisione, questo collegamento può essere più utile di un’app che si limita a mostrare informazioni.
Il passaggio, però, funziona bene solo se la domanda è adatta a una consulenza e viene posta al momento giusto. Se vuoi chiarire una scelta o un dubbio articolato, il confronto può aiutarti a dare un senso alle informazioni che hai raccolto. Se invece ti serve una risposta immediata fuori dagli orari di consulenza, non dare per scontato che la disponibilità del canale digitale significhi assistenza personale continua: la consulenza è indicata dal lunedì al sabato, quindi è opportuno organizzarsi di conseguenza.
Per rendere il contatto più produttivo, prima di avviarlo conviene distinguere tra fatti e interpretazioni. “Vedo questo movimento” è un punto di partenza concreto; “credo che ci sia un errore” è già una conclusione. Portare prima i dettagli e poi la domanda aiuta a evitare passaggi inutili. È un piccolo accorgimento, ma fa la differenza in qualsiasi flusso che parte da un controllo sul telefono e termina con una conversazione.
Che cosa si ottiene alla fine
Il risultato migliore non è necessariamente completare tutto senza uscire dall’app. In alcuni casi è semplicemente sapere dove ti trovi, avere individuato ciò che non torna e poter scegliere con maggiore lucidità il passo successivo. Questa distinzione mi sembra importante: un’app bancaria può ridurre l’attrito delle attività quotidiane, ma non dovrebbe spingere a trattare decisioni delicate come se fossero un’altra notifica da liquidare in fretta.
Per una persona che gestisce il proprio conto in modo autonomo, il vantaggio è avere un punto di partenza sul telefono e un possibile passaggio alla consulenza quando serve. Per chi invece preferisce essere seguito con continuità o vuole discutere una scelta complessa prima ancora di consultare uno strumento digitale, il valore dipende da quanto si trova a proprio agio con questo ordine: prima l’app, poi il contatto. Non è una differenza teorica; cambia il modo in cui si affrontano le attività bancarie nella giornata.
In termini di fiducia degli utenti, buddy UniCredit ha una media di 4,3 su circa 28 mila valutazioni e oltre un milione di installazioni. Sono numeri che suggeriscono una presenza consistente, ma non sostituiscono la prova sul proprio dispositivo né garantiscono che ogni funzione sia adatta al proprio modo di gestire il denaro. Li leggerei come un’indicazione di diffusione, non come una ragione sufficiente per affidarle decisioni senza controllare i dettagli.
Quando il percorso si inceppa
Il limite più concreto di questo modello è che non tutti i problemi sono adatti a una risoluzione autonoma sullo schermo. Una descrizione poco chiara, una situazione che richiede ricostruire diversi passaggi o la necessità di discutere alternative possono interrompere il flusso rapido. In quel momento bisogna passare dalla consultazione alla richiesta di assistenza, e la disponibilità della consulenza dal lunedì al sabato impone di considerare l’orario se il problema non può aspettare.
C’è poi una frizione più sottile: avere accesso a informazioni finanziarie in mobilità è comodo, ma può incoraggiare controlli frettolosi. Io eviterei di decidere durante una pausa o mentre sono distratto, specialmente se la questione ha conseguenze sul bilancio personale. Meglio usare l’app per verificare, salvare mentalmente i punti da chiarire e tornare sulla decisione quando si ha il tempo di leggere con attenzione. La rapidità dell’accesso non rende automaticamente semplice il contenuto.
Per chi non è cliente UniCredit, o cerca soprattutto uno strumento indipendente per confrontare conti e prodotti di banche diverse, questa app potrebbe non essere il punto di partenza più adatto: il suo contesto è quello dei servizi UniCredit, non quello di un comparatore neutrale. Anche chi desidera fare ogni operazione allo sportello potrebbe preferire il rapporto in presenza. Al contrario, chi vuole un canale mobile da consultare e un ponte verso la banca può trovare più valore qui che in un’app concentrata solo sulle funzioni essenziali.
Compatibilità, pubblico e scelta finale
La versione attuale è la 3.76.2 e l’app è indicata per sistemi operativi a partire dalla versione 9. Prima di affidarle la gestione di un’attività quotidiana, controllerei che il mio dispositivo sia compatibile e che l’app sia aggiornata: un telefono datato o non supportato può trasformare un percorso pensato per essere rapido in una fonte di frustrazione. La classificazione PEGI 3 la rende adatta a un pubblico generale, ma naturalmente l’uso dei servizi finanziari resta una questione di responsabilità personale.
Il fatto che sia gratuita elimina il costo di installazione, ma non significa che ogni esigenza bancaria venga risolta senza altri passaggi. Per confrontarla con le alternative, chiediti che cosa ti serve davvero: un accesso mobile ai servizi della tua banca, un’interazione che possa proseguire con la consulenza, oppure una visione indipendente di più istituti. Nel primo e nel secondo caso buddy UniCredit ha una ragione concreta per essere presa in considerazione; nel terzo, un’app di confronto o un servizio non legato a una singola banca sarebbe più coerente.
In conclusione, buddy UniCredit mi sembra più convincente quando la si usa come parte di un percorso: verificare, capire che cosa resta da chiarire e scegliere se procedere da soli o chiedere supporto. Non la consiglierei a chi cerca un consulente sempre disponibile o uno strumento imparziale per esplorare banche diverse. La consiglierei invece a chi è già nell’ecosistema UniCredit, vuole gestire i controlli dal telefono e apprezza la possibilità di trasformare un dubbio ben formulato in una conversazione con la banca.
Pro
- Accesso rapido a saldo e movimenti direttamente dall’app.
- Bonifici e pagamenti gestibili senza recarsi in filiale.
- Notifiche utili per tenere sotto controllo le operazioni.
- Possibilità di consultare carte e gestirne alcune impostazioni.
- Interfaccia pensata per l’uso da smartphone.
Contro
- Per accedere può essere necessario attivare e configurare il servizio.
- Alcune operazioni richiedono ulteriori passaggi di sicurezza.
- Le funzioni disponibili possono variare in base al conto posseduto.
- L’uso completo dipende da una connessione Internet stabile.
- Aggiornamenti o manutenzioni possono rendere temporaneamente indisponibili i servizi.
Domande frequenti su buddy UniCredit
Che cos’è buddy UniCredit e a chi è destinata l’app?
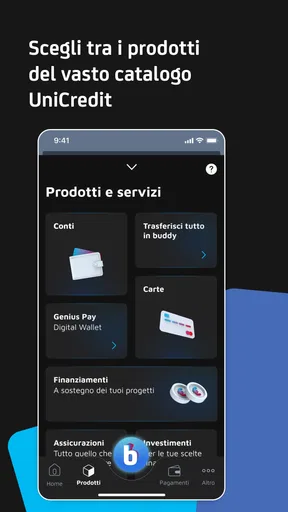
buddy UniCredit è l’applicazione di mobile banking di UniCredit pensata per gestire le principali operazioni bancarie dallo smartphone. Può essere utile a chi desidera controllare il conto, consultare carte e movimenti e svolgere operazioni senza recarsi in filiale. Le funzioni disponibili possono variare in base al prodotto sottoscritto, al profilo dell’utente e alle condizioni aggiornate della banca.
Quali operazioni si possono effettuare con buddy UniCredit?
In base al conto e ai servizi attivati, l’app consente di consultare saldo e movimenti, controllare le carte e gestire alcune operazioni di pagamento o trasferimento. Può inoltre offrire strumenti per seguire la propria attività bancaria e gestire impostazioni e notifiche. Prima di scaricarla, è consigliabile verificare sul sito ufficiale di UniCredit quali funzioni sono disponibili per il proprio profilo e quali eventuali limiti o commissioni si applicano.
Come si accede a buddy UniCredit e cosa serve per registrarsi?
Per utilizzare l’app occorre in genere essere titolari di un prodotto UniCredit compatibile e completare la procedura di accesso o attivazione prevista dalla banca. Durante la configurazione possono essere richiesti dati identificativi e verifiche di sicurezza; i passaggi precisi dipendono dal profilo e dalle procedure in vigore. Scarica l’app da Google Play o App Store e segui esclusivamente le indicazioni ufficiali, senza condividere codici o credenziali con altre persone.
buddy UniCredit è sicura per gestire il conto e i pagamenti?
L’app è un canale ufficiale UniCredit e può includere strumenti di autenticazione e conferma delle operazioni, secondo le modalità previste dalla banca e dal dispositivo. La sicurezza dipende anche da come viene protetto il telefono: usa un blocco schermo, mantieni aggiornati sistema operativo e app e non comunicare password o codici temporanei. In caso di messaggi sospetti, non aprire link e contatta UniCredit tramite i recapiti ufficiali.
buddy UniCredit è gratuita e su quali dispositivi si può usare?
Il download dell’app dagli store ufficiali è normalmente gratuito, ma questo non significa che ogni conto, carta, pagamento o operazione collegata sia privo di costi. Commissioni e condizioni dipendono dal prodotto bancario e dal tipo di servizio, quindi è opportuno consultare il foglio informativo UniCredit prima di procedere. La disponibilità su Android o iOS e i requisiti minimi possono cambiare: controlla la scheda aggiornata nello store del tuo dispositivo.


